Seguramente usted espera que en las próximas líneas le mencione artículos de leyes, normas contables, providencias tributarias y hasta de un compendio de jurisprudencia. Le tengo malas noticias: ¡NO será así!
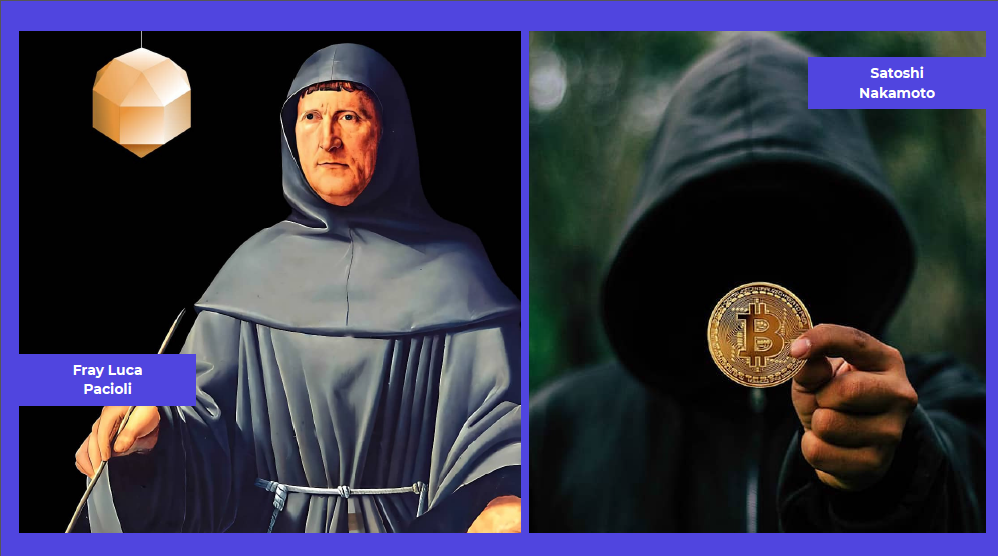
Prefiero iniciar conectando a dos personajes que han marcado mi trayectoria profesional. El primero es célebre y anónimo a la vez: Satoshi Nakamoto, el seudónimo que en 2008, con el White Paper de Bitcoin, despertó en el mundo (como mínimo) curiosidad. El segundo exige un ejercicio: sin buscador y sin IA, rastree en su memoria el nombre de Fray Luca Pacioli. Tómese unos segundos. Si es contador público, ya lo tiene. Si no, le cuento: hace más de cinco siglos Pacioli legó a la humanidad el registro por partida doble, lo que hoy llamamos simplemente contabilidad. Una ciencia social poco sexy para quien no es contador, pero que Warren Buffett bautizó como “el lenguaje de los negocios”.
En breve acumularé dos halvings y medio (10 años) investigando, promoviendo y formando a personas y empresas en el uso responsable de los criptoactivos, en un proceso que he denominado “Generar Cultura Cripto”. Este artículo es un intento de unir los aportes de ambos personajes.
“La contabilidad siempre estuvo en el ADN de los criptoactivos. El problema es que casi nadie lo ha notado.”
La contabilidad esta en el ADN de la Blockchain
Partamos de lo tecnológico. A la Blockchain se le llama también el libro mayor contable con más precisión, porque uno de sus elementos subyacentes es la DLT (tecnología de libro distribuido). La contabilidad, entonces, ha estado siempre en el ADN de los criptoactivos. Y sin embargo, mientras escribo esta nota, buena parte de mis colegas en Venezuela y LATAM desconocen qué tratamiento contable corresponde a los activos virtuales en los estados financieros.
Estamos en una etapa temprana de adopción: las estimaciones más citadas ubican la tenencia global de criptoactivos en una de cada diez personas. En ese contexto prefiero evitar cualquier juicio sobre la falta de interés de mis colegas por un sistema financiero alternativo que ya acumula diecisiete años. Lo que no puedo permitirme es dejar de “generar cultura cripto”. Un disclaimer antes de seguir: prometí no escribir un tratado normativo, así que seré breve con los tecnicismos y las referencias.
Dos grandes emisores con Delay
En el mundo coexisten dos grandes emisores de normativa contable: el Financial Accounting Standards Board (FASB), cuyo US GAAP rige en Estados Unidos, y el International Accounting Standards Board (IASB), autor de las NIIF y las NIC que aplican en el resto del mundo. Para nosotros los contadores, ese cuerpo normativo es el equivalente a las tablas que Moisés bajó del monte: la base sobre la cual formamos criterio para reconocer, medir, presentar y revelar cualquier hecho económico.
Aquí conviene una precisión que muchos colegas ignoran: El IASB, sigue sin emitir una norma específica para los criptoactivos, por ahora se nos invita a combinar la NIC38 (intangibles), con la NIC2 (inventarios) cuando se mantienen para la venta en el curso ordinario del negocio, y la NIIF13 para su valoración posterior.
Los reguladores llegan tarde, pero llegan
Todo hecho económico disruptivo termina despertando el interés del regulador. Bitcoin y las stablecoins no serían la excepción (monedas estables como el USDT respaldadas en dinero fiduciario, casi siempre al dólar estadounidense) no dejan de crecer en capitalización y usabilidad, sobre todo en países con fuertes distorsiones económicas y pérdida acelerada del poder adquisitivo. Al mismo tiempo, grandes firmas de inversión, corporaciones y bancos incorporan bitcoin a sus productos financieros, servicios y tesorerías, buscando entre otras cosas proteger el patrimonio con visión de largo plazo. Vale recordar que hasta hace poco esos mismos actores despotricaban contra lo que, en mi opinión, es la forma de “dinero” más potable que existe hoy. De eso hablaremos en otra oportunidad; por ahora basta con que sepa que en Venezuela y LATAM me conocen como “el único bitcoiner que desea pagar impuestos”.
Venezuela: laboratorio cripto en caliente
La Federación de Colegios de Contadores Públicos de Venezuela aprobó el 15 de febrero de 2020 el BA VEN-NIF N.º 12, versión 0, “Tenencia de Criptoactivos Propios”, y el 18 de abril de 2026 su versión 1, que precisa la medición inicial al costo de adquisición, la medición posterior a valor razonable limitada a datos de entrada de Nivel 1 y Nivel 2, y el reconocimiento de las ganancias en otro resultado integral. Fuimos de los primeros países del mundo en contar con un pronunciamiento contable sobre la materia, aunque cubre apenas uno de los muchos casos de uso que ya conviven en el país.
El tratamiento tributario, en cambio, sigue por definirse en buena parte de LATAM. El Salvador fue la excepción obligada, pero conviene actualizar el dato: desde el 1.º de mayo de 2025, tras el acuerdo con el FMI, la aceptación de bitcoin es voluntaria y el Estado no lo recibe; se conservó la exención sobre ganancias de capital, pero se eliminó la exención de impuesto sobre la renta. En Venezuela, la única mención expresa vive en el IGTF (Impuesto a las Grandes Transacciones), que grava con 3 % los pagos en “criptoactivos diferentes al Petro”, tanto dentro del sistema bancario nacional como cuando se pagan a sujetos pasivos especiales sin mediación de instituciones financieras. Del Petro, por cierto, también hablamos otro día.
El cortocircuito: ¡no es diferencial cambiario, es ganancia!
El principal problema del uso corporativo y personal de criptoactivos en la región es que se les trata como dinero. Aunque puedan cumplir con las premisas económicas que así los catalogan, los marcos regulatorios y las normas contables vigentes los califican como activos virtuales, nunca como instrumentos financieros (categoría donde vive el efectivo y sus equivalentes). De ahí el cortocircuito con la usabilidad en tiempo real: muchas personas y hasta empresas creen que sus intercambios con criptoactivos generan diferenciales cambiarios, cuando lo correcto es reconocer ganancia o pérdida por la realización del criptoactivo (venta, intercambio, permuta o enajenación).
Es en esa ganancia donde aparece el impacto fiscal, porque debe trasladarse al enriquecimiento neto gravable de personas naturales y jurídicas, que es la base sobre la que los contadores calculamos el impuesto. Y fíjese que dije declarar, no pagar: persiste la falsa creencia de que preparar una declaración de ISLR (Impuesto sobre la Renta) implica automáticamente un desembolso. Una cosa es el volumen transaccional con criptoactivos (las ventas totales) y otra muy distinta la ganancia resultante de esas operaciones, valorada en moneda local. ¡Basta de tecnicismos contables!
Los datos no son contabilidad
Volvamos a la tecnología. La Blockchain registra de forma inmutable cada transacción y permite rastrear todo lo inherente al movimiento de los fondos: public key de origen y destino, timestamp, red, token, gas y TXid, entre otros. Cualquiera podría concluir que con eso basta para cumplir la formalidad contable. No basta: esos datos, por sí solos, carecen de contexto.
Ahí entra el contador. Para construir un asiento que cumpla con los criterios de las NIIF y las NIC, hay que reflejar la naturaleza del hecho económico, no solo su huella criptográfica. Esa información se consolida después en los estados financieros, que son la base de decisiones trascendentales para un negocio en marcha o para el patrimonio personal. La relación entre criptoactivos y contabilidad es simbiótica, aunque hoy siga siendo un reto: existe una brecha de conocimiento y experiencia que impide fundir ambos mundos en uno solo.
Cuatro pasos para cerrar la brecha
La solución pasa por cuatro etapas:
1. Educación y formación constante, porque la usabilidad se diversifica a velocidad exponencial, acelerada además por la IA.
2. Regulación que promueva, habilite la transparencia y proteja al usuario: un reto mayúsculo.
3. Acompañamiento de profesionales actualizados en la materia, capaces de dar una visión clara y acertada al momento de decidir.
4. Herramientas que simplifiquen la operatividad contable en tiempos de criptoactivos.
Detengámonos en la última (4). Imagine que usted es un usuario con criptoactivos repartidos entre wallets no custodiales (billeteras frías) y varios exchanges (plataformas de intercambio), y que hace trading todos los días del año. ¿Cuántas transacciones deben llevarse a la contabilidad? He visto colapsar hojas de cálculo con el movimiento de un solo mes. Para eso existen soluciones que conectan wallets y plataformas para registrar las operaciones en tiempo real (vía API Tax) o periódicamente (descargando un CSV) conforme a la normativa contable y los requerimientos fiscales de cada jurisdicción, por mencionar alguno de ellos: CoinTracking en Europa, Koinly para Estados Unidos, y Cointable en Venezuela.
Nakamoto y Pacioli nunca se conocieron: más de cinco siglos los separan. Pero ambos entendieron lo mismo, que la confianza necesita un registro. Uno lo escribió en un libro; el otro, en una cadena de bloques. Nos toca a los contadores traducir el segundo al lenguaje del primero.
